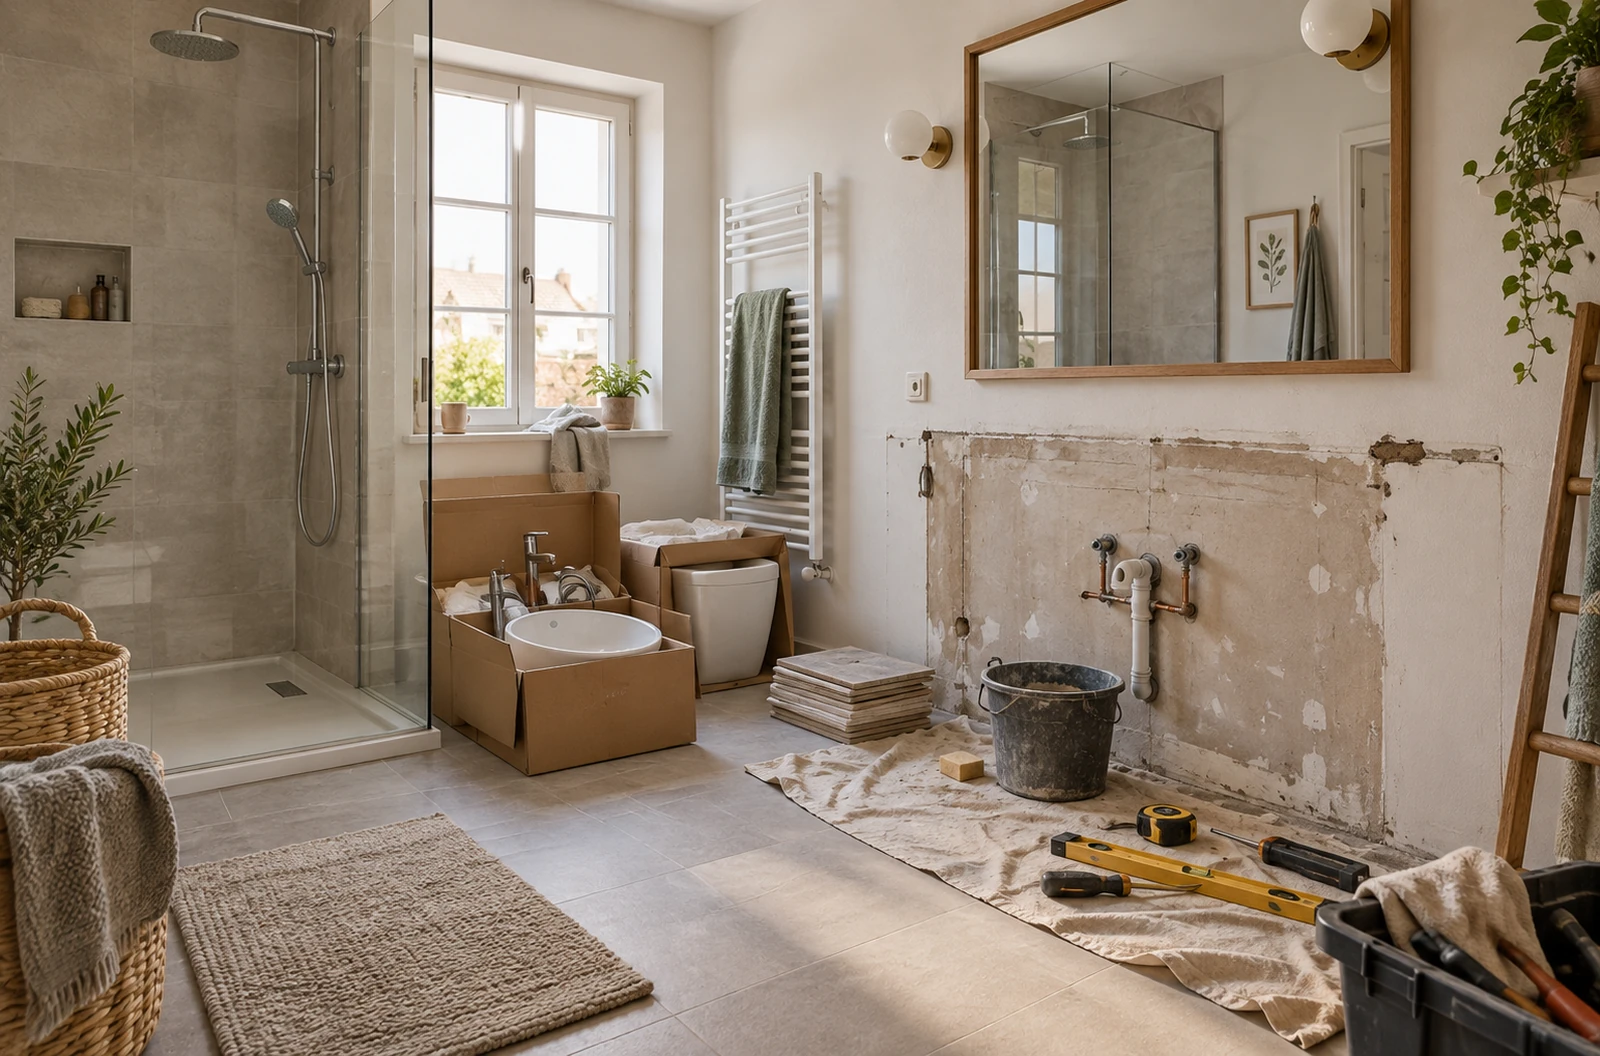
Refaire une salle de bain commence parfois par une envie assez simple : remplacer une baignoire encombrante, moderniser un carrelage vieillissant ou installer enfin un meuble vasque plus pratique. Puis le projet s’étoffe. Il faut reprendre une évacuation, déplacer une arrivée d’eau, revoir l’éclairage ou traiter une ventilation insuffisante. Et le budget peut vite grimper.
Lorsque l’épargne disponible ne suffit pas à financer l’ensemble du chantier, le prêt personnel peut faire partie des solutions envisagées. Mais avant de regarder le montant que l’on pourrait emprunter, mieux vaut savoir ce que la rénovation va réellement coûter.
Pourquoi envisager un prêt personnel pour rénover une salle de bain ?
Une salle de bain concentre beaucoup de dépenses dans quelques mètres carrés. Le nouveau meuble ou le joli carrelage sont les éléments que l’on voit immédiatement, mais ils sont rarement les seuls à peser dans le devis.
Derrière une ancienne baignoire, on peut par exemple découvrir un mur à reprendre. Transformer cette baignoire en douche peut nécessiter de déplacer l’évacuation. À cela viennent parfois s’ajouter la robinetterie, la ventilation, l’électricité ou plusieurs interventions d’artisans.
Disposer dès le départ d’une enveloppe correspondant au projet peut éviter d’étaler les travaux uniquement pour des raisons de trésorerie.
Certaines personnes choisissent alors de faire un crédit personnel. La Macif propose notamment son Prêt Projet, qui appartient à cette famille de crédits non affectés. Le principe du prêt personnel est de pouvoir utiliser librement la somme empruntée, notamment pour financer des travaux. L’octroi du crédit reste bien sûr soumis à l’étude et à l’acceptation du dossier par l’établissement prêteur.
Cette souplesse peut être intéressante dans un chantier comportant plusieurs achats et plusieurs intervenants. Elle ne doit cependant pas faire oublier que la somme empruntée devra être remboursée avec les intérêts et éventuels frais prévus au contrat.
Quels travaux faut-il intégrer dans le budget ?
Une petite salle de bain n’est pas nécessairement une petite rénovation. Dès que l’on touche à la plomberie ou à l’implantation des équipements, les postes de dépenses s’additionnent rapidement.
Selon l’état de la pièce et l’ampleur du projet, le budget peut comprendre :
- le remplacement d’une baignoire par une douche ou un nouveau receveur ;
- la modification de la plomberie et des évacuations ;
- la pose d’un carrelage, d’une faïence ou d’un sol adapté aux pièces humides ;
- l’achat et la pose d’un meuble vasque, d’une robinetterie et de rangements ;
- la reprise de l’éclairage, de certaines installations électriques ou de la ventilation.
Et puis il y a tout ce qui se voit moins sur les premières photos d’inspiration : la dépose des anciens équipements, l’évacuation des gravats, les joints, la peinture, les petites fournitures ou une réparation découverte lorsque l’ancien revêtement est retiré.
C’est souvent ce cumul qui fait bouger le budget, davantage que le prix du lavabo ou du miroir choisi au départ.
Comment évaluer le budget avant d’emprunter ?
Avant de déterminer une somme à financer, commencez par distinguer ce qui doit réellement être remplacé de ce qui peut rester en place.
Si la plomberie est saine et que l’implantation de la pièce ne change pas, le chantier sera généralement plus simple à maîtriser que si vous déplacez douche, vasque et évacuations. Même chose pour les revêtements : une rénovation légère sur un support sain n’implique pas le même travail qu’une dépose complète suivie d’une remise en état des murs et du sol.
Demander plusieurs devis permet ensuite de confronter le projet à la réalité. Deux professionnels peuvent proposer des solutions différentes ou inclure des prestations qui ne sont pas exactement les mêmes. Le prix final compte, mais le détail de ce qui est compris dans chaque proposition compte tout autant.
Une marge raisonnable pour les imprévus peut également éviter de se retrouver avec une salle de bain démontée et un budget déjà épuisé. Dans un logement ancien, une canalisation fatiguée, un support dégradé sous le carrelage ou une étanchéité à reprendre peuvent apparaître seulement une fois le chantier ouvert. Et lorsque la pièce devient inutilisable plusieurs jours, mieux vaut aussi anticiper très concrètement comment vous organiser pendant les travaux de salle de bain.
Cette estimation est d’autant plus importante lorsqu’un crédit est envisagé. L’objectif n’est pas d’emprunter davantage « au cas où », mais de rapprocher autant que possible le financement du besoin réel.
Quelles sont les étapes d’une demande de prêt personnel ?
Une simulation permet d’obtenir une première estimation des mensualités correspondant à une somme et à une durée de remboursement. Elle peut être utile pour voir immédiatement si le financement imaginé reste cohérent avec le budget mensuel du foyer.
La demande est ensuite examinée par l’établissement prêteur, qui doit notamment évaluer la solvabilité de l’emprunteur. Obtenir un prêt personnel n’est donc jamais automatique.
Avant la signature, il faut surtout regarder au-delà de la mensualité. Le taux annuel effectif global (TAEG), la durée, le montant total dû et les éventuels frais permettent de mesurer ce que le financement coûtera réellement.
Après la signature du contrat de crédit, l’emprunteur dispose actuellement d’un délai légal de rétractation de 14 jours calendaires. Les conditions de mise à disposition des fonds doivent également être vérifiées dans l’offre proposée.
Pour un chantier, mieux vaut donc éviter de caler définitivement l’arrivée des artisans sur une simple simulation. Attendez de connaître la décision de l’organisme prêteur et les conditions effectives du financement.
Prêt personnel ou crédit affecté : quelle différence pour les travaux ?
Les deux solutions permettent de financer des dépenses, mais elles ne fonctionnent pas de la même façon.
Le prêt personnel n’est pas juridiquement rattaché à une dépense déterminée. Vous pouvez donc répartir la somme entre plusieurs besoins : artisan, matériaux, mobilier ou équipements, par exemple.
Le crédit affecté, à l’inverse, est lié au bien ou à la prestation mentionnée dans le contrat. Cette différence n’est pas seulement administrative. Le crédit et l’achat ou la prestation financée sont alors juridiquement liés, ce qui entraîne des règles spécifiques.
Il ne faut donc pas choisir uniquement en fonction de la simplicité apparente de l’une ou l’autre solution. Pour comparer deux financements, regardez leur TAEG, leur coût total, leur durée, leurs conditions et les protections attachées au contrat.
Et bien sûr, l’épargne reste une troisième possibilité. Pour une rénovation légère, remplacer un meuble vasque ou rafraîchir les revêtements sans emprunter peut être plus raisonnable si la dépense reste facilement absorbable par le budget disponible.
Peut-on réduire le montant à financer sans réduire le projet à moitié ?
C’est probablement la question la plus intéressante avant de signer quoi que ce soit.
Reprenez le projet pièce en main. Faut-il réellement déplacer la douche ? La baignoire doit-elle être remplacée ou simplement remise en état ? Le carrelage mural est-il mauvais partout, ou seulement dans la zone de douche ? Le meuble peut-il être conservé tandis que la plomberie, moins visible mais plus importante, absorbe une plus grande partie du budget ?
Dans une salle de bain, modifier l’implantation peut entraîner beaucoup plus de travaux que changer l’apparence de la pièce. Conserver certaines arrivées d’eau ou certains équipements permet parfois d’économiser sans donner l’impression d’avoir fait une rénovation au rabais.
C’est aussi à ce moment que les devis prennent tout leur sens. Une économie de quelques centaines d’euros sur les éléments décoratifs peut être préférable à une enveloppe de crédit augmentée uniquement pour conserver chaque envie du projet initial.
Comment préparer le projet avant la demande de financement ?
Même si un prêt personnel n’est pas affecté à une dépense déterminée, préparer précisément son chantier reste utile.
Gardez les devis, notez le prix des équipements envisagés et estimez les petites dépenses annexes. Vous saurez ainsi si votre rénovation nécessite réellement la somme imaginée au départ.
Il est également utile de distinguer les travaux indispensables des améliorations simplement souhaitées. Une ventilation insuffisante ou une plomberie à reprendre n’a pas la même priorité qu’un miroir plus grand ou qu’un meuble plus tendance.
Enfin, conservez une mensualité compatible avec votre quotidien une fois l’odeur de peinture neuve et la satisfaction de la salle de bain terminée passées. Un chantier dure quelques semaines ; le remboursement, lui, peut accompagner le budget beaucoup plus longtemps.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.